Qu’est-ce qu’une holding et dans quels cas en créer une ?

Qu’est-ce qu’une holding et dans quels cas en créer une ?
La holding est souvent réduite à un outil d’optimisation fiscale. En réalité, elle peut répondre à des besoins bien plus concrets dans la vie d’une entreprise, et peut-être dans la vôtre. Elle peut notamment servir à regrouper plusieurs sociétés, réinvestir des bénéfices dans de nouveaux projets, financer une acquisition ou organiser la détention de plusieurs participations.
Mais encore faut-il avoir une bonne raison d’en créer une. Une holding reste une société supplémentaire, avec ses propres formalités, sa comptabilité et ses coûts.
Avant d’envisager ce montage, il faut donc comprendre à quoi sert concrètement une holding et dans quelles situations elle peut réellement présenter un intérêt.
Qu’est-ce qu’une holding ?
Une holding est une société qui détient des participations dans une ou plusieurs autres sociétés, sous forme d’actions ou de parts sociales.
Un exemple : Vous possédez une société de conseil et créez quelques années plus tard une seconde entreprise. Deux possibilités s’offrent à vous :
- vous détenez personnellement les titres des deux sociétés ;
- vous créez une holding qui détient elle-même les titres de ces deux sociétés.
Dans le second cas, vous détenez la holding et la holding détient les sociétés opérationnelles.
Schématiquement :
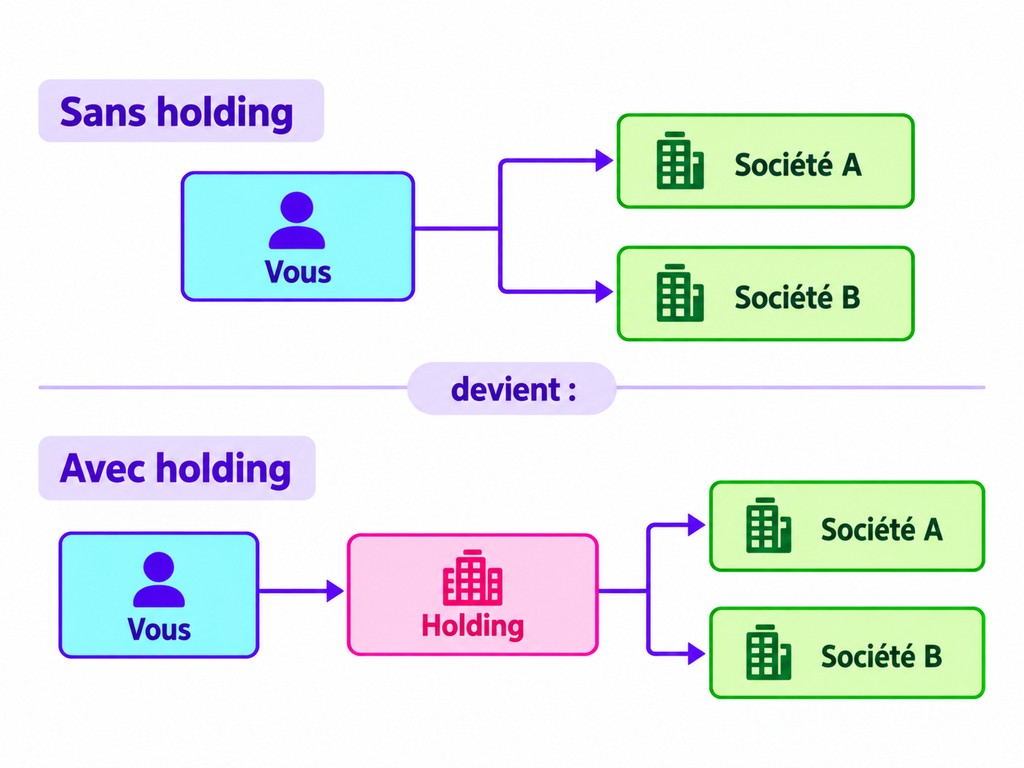
La création d’une holding ne fusionne pas les entreprises. Chaque filiale conserve sa propre personnalité juridique, son activité, ses contrats et son patrimoine. Ce qui change, c’est la manière dont les sociétés sont détenues : leurs titres sont regroupés au niveau de la holding.
Une holding n’est pas une forme juridique spécifique. Elle peut notamment prendre la forme d’une SAS, d’une SASU, d’une SARL ou d’une EURL.
Le choix de cette forme juridique aura ensuite des conséquences sur le fonctionnement de la holding, les pouvoirs des associés ou encore, selon la situation, le régime social de son dirigeant.
Holding passive ou holding animatrice : quelle différence ?
Toutes les holdings n’ont pas le même rôle dans les sociétés qu’elles détiennent.
- Une holding passive a principalement pour fonction de détenir et gérer ses participations. Elle perçoit par exemple les dividendes versés par ses filiales et exerce les droits attachés aux titres qu’elle possède.
- Une holding animatrice va plus loin. Elle participe activement à la conduite de la politique du groupe et au contrôle de ses filiales. Elle peut également leur fournir des services internes, par exemple dans les domaines administratif, juridique, comptable, financier ou immobilier.
La distinction a son importance, car la qualité de holding animatrice peut avoir des conséquences sur l’application de certains dispositifs fiscaux (par exemple, en matière de transmission d’entreprise avec le Pacte Dutreil).
Attention : elle ne dépend toutefois pas uniquement de ce qui est écrit dans les statuts. C’est l’activité réellement exercée par la holding qui doit permettre de caractériser son rôle d’animation.
👉 Pour aller plus loin, consultez notre article sur la distinction entre holding animatrice et holding passive et les critères permettant de les différencier.
Pourquoi créer une holding ?
La holding devient intéressante lorsqu’elle répond à un projet précis. Plusieurs situations reviennent fréquemment.
1/ Regrouper plusieurs sociétés sous une même structure
Imaginez que vous développiez progressivement plusieurs activités. Vous exploitez une première société de conseil, créez ensuite une entreprise de formation et prenez quelques années plus tard une participation dans une troisième société.
- Sans holding, vous détenez personnellement les titres de chacune de ces entreprises.
- Avec une holding, c’est elle qui peut détenir tout ou partie des titres des différentes sociétés : vous ne regroupez donc pas les activités dans une seule entreprise : vous regroupez la détention des sociétés.
Cette organisation peut notamment devenir utile lorsque plusieurs entreprises doivent être pilotées au sein d’un même groupe ou lorsque plusieurs associés participent au projet.
Elle peut aussi faciliter certains mouvements de trésorerie entre les sociétés du groupe. Sous certaines conditions, des sociétés liées par des liens de capital peuvent effectuer entre elles des opérations de trésorerie. Il ne s’agit toutefois pas de déplacer librement de l’argent d’une société à l’autre : ces opérations doivent respecter les règles applicables et être correctement organisées.
👉 La holding ne contrôle toutefois pas automatiquement tout ce qui se passe dans ses filiales. Son pouvoir dépend de la proportion du capital qu’elle détient, des droits de vote correspondants et des règles propres à chaque société.
2/ Réinvestir les bénéfices d’une société dans un nouveau projet
C’est l’un des cas où l’intérêt d’une holding devient le plus facile à comprendre. Supposons que votre première société fonctionne bien et puisse distribuer des bénéfices. Vous souhaitez utiliser cet argent pour créer une nouvelle activité ou investir dans une autre entreprise.
Deux situations sont possibles :
- si votre société vous verse directement les dividendes, l’argent entre dans votre patrimoine personnel et vous êtes imposé sur cette distribution ;
- si votre société est détenue par une holding, les dividendes peuvent d’abord être versés à cette holding. L’argent reste alors dans le circuit professionnel et peut servir à financer un nouveau projet.
C’est ici qu’intervient le régime mère-fille.
Lorsqu’il s’applique, ce régime permet à la holding de recevoir les dividendes de sa filiale avec une imposition très limitée. En principe, seuls 5 % des dividendes reçus restent compris dans son bénéfice imposable.
Prenons un exemple simple :
Une filiale verse 100 000 € de dividendes à sa holding.
Sur ces 100 000 €, seuls 5 000 € sont pris en compte pour calculer l’impôt sur les sociétés de la holding.
Avec un taux d’IS de 25 %, cela représente 1 250 € d’impôt.
La holding conserve donc 98 750 € après cet impôt. Elle peut ensuite utiliser cette somme pour financer une nouvelle activité, investir dans une autre société ou participer au financement d’une acquisition.
L’intérêt est donc surtout de pouvoir réinvestir une grande partie des bénéfices sans devoir les percevoir d’abord à titre personnel.
En revanche, si vous souhaitez ensuite récupérer cet argent pour vous-même, la distribution réalisée par la holding sera à son tour soumise à la fiscalité applicable aux dividendes.
Le régime mère-fille est soumis à plusieurs conditions, notamment concernant la participation détenue dans la filiale.
👉 Ces règles seront détaillées dans notre article consacré au régime mère-fille avec une holding
3/ Utiliser une holding pour racheter une entreprise
Il est possible de racheter une entreprise à titre personnel, avec un apport complété par un emprunt. La holding peut toutefois être intéressante lorsque le rachat est financé à crédit.
La différence apparaît surtout au moment de rembourser cet emprunt :
Si vous achetez personnellement les titres de l’entreprise, les dividendes qu’elle vous verse arrivent directement dans votre patrimoine. Ils sont donc soumis à votre fiscalité personnelle avant que vous puissiez utiliser l’argent restant pour rembourser le crédit.
Avec une holding, le fonctionnement est différent : c’est la holding qui achète l’entreprise et qui emprunte. Les dividendes versés ensuite par l’entreprise rachetée peuvent servir à rembourser cette dette.
Exemple : Supposons que l’entreprise rachetée puisse verser 100 000 € de dividendes.
- Si vous détenez personnellement ses titres et que ces dividendes sont soumis au prélèvement forfaitaire applicable par défaut en 2026, soit 31,4 %, il vous reste environ 68 600 € après imposition pour rembourser votre emprunt.
- Si les mêmes 100 000 € sont versés à une holding qui bénéficie du régime mère-fille, seuls 5 % des dividendes, soit 5 000 €, restent en principe compris dans son bénéfice imposable. Avec un taux normal d’impôt sur les sociétés de 25 %, l’impôt correspondant est de 1 250 €. La holding conserve donc environ 98 750 € pour rembourser son emprunt ou financer d’autres projets.
Dans cet exemple, la holding dispose donc de davantage d’argent pour rembourser l’emprunt.
C’est le principe du LBO (leveraged buy-out), ou rachat avec effet de levier (la holding emprunte pour acheter l’entreprise, puis les bénéfices générés par celle-ci contribuent progressivement au remboursement de l’emprunt).
Attention : ce montage suppose que l’entreprise rachetée génère suffisamment de bénéfices et de trésorerie pour pouvoir distribuer des dividendes et permettre le remboursement de l’emprunt.
4/ Revendre une participation avec une fiscalité avantageuse
La cession de titres de participation par une holding peut bénéficier d’un régime fiscal particulièrement avantageux, qui aboutit à une quasi-exonération de la plus-value lorsque ses conditions sont remplies. Ce régime est souvent appelé « niche Copé ».
Cas de figure : votre holding détient les titres d’une société et décide quelques années plus tard de les revendre.
Lorsque les titres concernés remplissent les conditions du régime fiscal applicable aux titres de participation, la plus-value réalisée peut bénéficier du régime des plus-values à long terme.
Concrètement, la plus-value bénéficie d’un taux de 0 %, mais une quote-part correspondant à 12 % de la plus-value est réintégrée dans le bénéfice imposable de la holding.
Exemple : si la holding réalise une plus-value de 100 000 €, 12 000 € sont pris en compte pour calculer l’impôt. Avec un taux d’IS de 25 %, cela représente 3 000 € d’impôt.
La holding conserve donc, dans cet exemple, 97 000 € de la plus-value, qu’elle peut réinvestir dans une autre société ou dans un nouveau projet.
Attention : ce régime ne s’applique toutefois pas à toutes les ventes de titres. Il faut notamment vérifier la nature des titres concernés et leur durée de détention.
Il ne faut pas non plus le confondre avec l’apport de titres à une holding, qui répond à une logique différente et sera traité séparément.
5/ Organiser la détention et la transmission d’un groupe de sociétés
La holding peut aussi faciliter l’organisation d’un groupe lorsque plusieurs sociétés sont détenues par les mêmes personnes.
Prenons le cas d’une famille qui possède trois entreprises.
- Sans holding, les membres de la famille détiennent directement des titres dans chacune de ces sociétés. Il faut donc organiser la répartition du capital et des droits de vote entreprise par entreprise.
- Avec une holding, ils peuvent détenir les titres d’une seule société mère, qui détient elle-même les différentes sociétés du groupe.
Au lieu d’organiser séparément la détention de chaque société, les participations sont regroupées au niveau de la holding.
Cette organisation peut aussi faciliter la préparation d’une transmission : celle-ci peut alors porter sur les titres de la holding plutôt que séparément sur ceux de chaque société.
Certains dispositifs fiscaux peuvent également réduire le coût de cette transmission. C’est notamment le cas du Pacte Dutreil, qui permet, sous conditions, de bénéficier d’une exonération partielle des droits de donation ou de succession. Les holdings animatrices peuvent, dans certaines situations, en bénéficier.
La présence d’une holding ne suffit toutefois pas à rendre automatiquement la transmission fiscalement avantageuse : les conditions du dispositif doivent être vérifiées.
6/ Regrouper fiscalement les résultats de plusieurs sociétés
Lorsqu’une holding détient plusieurs filiales, elle peut, sous certaines conditions, opter pour le régime de l’intégration fiscale.
Ce régime permet à la société mère de calculer l’impôt sur les sociétés à partir du résultat d’ensemble du groupe. Il peut notamment présenter un intérêt lorsqu’une société du groupe réalise des bénéfices tandis qu’une autre enregistre des pertes.
Dans le régime classique, la holding doit notamment détenir au moins 95 % du capital des filiales intégrées, directement ou indirectement, et cette détention doit en principe être maintenue de manière continue au cours de l’exercice.
👉 Tous ces avantages ont une contrepartie : une holding reste toutefois une société supplémentaire à créer et à gérer. Elle entraîne donc des formalités, une comptabilité et des frais supplémentaires.
Son intérêt doit donc être suffisant pour justifier cette complexité. Si elle ne répond à aucun projet précis de réinvestissement, d’acquisition, d’organisation ou de transmission, sa création risque surtout d’ajouter des coûts et des contraintes.
La holding n’est donc pas une étape obligatoire dans le développement d’une entreprise. Son intérêt dépend avant tout du projet qu’elle doit servir.
FAQ sur la holding
Une holding permet-elle de payer moins d’impôts ?
Pas automatiquement : certains régimes fiscaux peuvent réduire le coût fiscal de flux financiers réalisés entre sociétés ou de certaines cessions. L’intérêt est surtout marqué lorsque les capitaux restent dans le groupe pour être réinvestis. Une distribution ultérieure à l’entrepreneur personne physique entraîne sa propre fiscalité.
À partir de quel montant de bénéfices une holding devient-elle intéressante ?
Il n’existe aucun seuil légal. Il faut comparer les sommes susceptibles d’être réinvesties avec les coûts de création et de fonctionnement de la holding, puis tenir compte du projet poursuivi.
Peut-on créer une holding avec une seule société ?
Oui, une holding peut détenir une seule filiale. Sa création doit néanmoins répondre à un objectif précis, par exemple préparer une acquisition ou organiser le réinvestissement de bénéfices. Détenir une seule société ne justifie pas, à lui seul, la création d’une holding.
Quels sont les principaux inconvénients d’une holding ?
La holding ajoute une société au montage. Elle entraîne donc des formalités, une comptabilité et des frais supplémentaires. Certains montages deviennent également plus complexes sur les plans juridique, fiscal et financier.
Sources officielles
- Code général des impôts, article 145 – Régime fiscal des sociétés mères : conditions d’application du régime mère-fille.
Article 145 du Code général des impôts – Légifrance - Code général des impôts, article 216 – Dividendes et quote-part de frais et charges : principe de l’exonération des produits de participation et quote-part de 5 % en principe.
Article 216 du Code général des impôts – Légifrance - Code général des impôts, article 219 – Plus-values sur titres de participation : régime à long terme, taux de 0 % et quote-part de frais et charges de 12 %.
Article 219 du Code général des impôts – Légifrance - BOFiP – Plus-values sur cession de titres de participation : conditions permettant aux titres de relever du régime fiscal des plus-values à long terme.
BOFiP – Régime des plus-values sur titres de participation - Code général des impôts, article 223 A – Intégration fiscale : possibilité pour une société mère de devenir seule redevable de l’impôt sur les sociétés du groupe, notamment lorsque les filiales sont détenues à au moins 95 %.
Article 223 A du Code général des impôts – Légifrance - Code monétaire et financier, article L.511-7 – Opérations de trésorerie intragroupe : conditions permettant certaines opérations de trésorerie entre sociétés liées par des liens de capital.
Article L.511-7 du Code monétaire et financier – Légifrance - Code général des impôts, article 787 B – Pacte Dutreil et holding animatrice : exonération partielle applicable sous conditions aux transmissions d’entreprise et définition fiscale de la holding animatrice.
Article 787 B du Code général des impôts – Légifrance - impots.gouv.fr – Fiscalité des valeurs mobilières : prélèvement forfaitaire applicable aux revenus mobiliers en 2026.
J’ai des valeurs mobilières, comment sont-elles imposées ? – impots.gouv.fr


